Платные медицинские услуги: ценообразование и учёт
Полное руководство для руководителей и экономистов медицинских организаций: нормативная база, методы расчёта цен, порядок бухгалтерского и налогового учёта платных услуг.
Нормативно-правовая база платных медицинских услуг
Оказание платных медицинских услуг в России регулируется разветвлённой системой нормативных актов. Ключевым документом является Постановление Правительства РФ № 1006 от 04.10.2012 «Об утверждении Правил предоставления медицинскими организациями платных медицинских услуг», действующее в редакции 2023 года. Оно устанавливает права и обязанности сторон, требования к договору и перечень обязательно предоставляемых потребителю сведений.
Помимо этого, деятельность медицинских организаций в сфере платных услуг регулируется следующими актами:
- Федеральный закон № 323-ФЗ «Об основах охраны здоровья граждан в РФ» — ст. 84 посвящена оплате медицинской помощи.
- Закон РФ № 2300-1 «О защите прав потребителей» — применяется в части, не противоречащей специальным медицинским нормам.
- Налоговый кодекс РФ (ст. 149, 251, 284) — льготы по НДС и налогу на прибыль для медицинских организаций.
- Приказы Минздрава РФ — устанавливают перечни медицинских услуг, стандарты и порядки оказания помощи, влияющие на расчёт себестоимости.
- Региональные нормативные акты — субъекты РФ вправе устанавливать предельные цены на отдельные виды социально значимых платных услуг.
Методы ценообразования платных медицинских услуг
Ценообразование в медицине — одна из наиболее сложных управленческих задач. Цена должна покрывать все затраты, обеспечивать развитие организации и при этом оставаться конкурентоспособной. На практике применяются несколько основных методов.
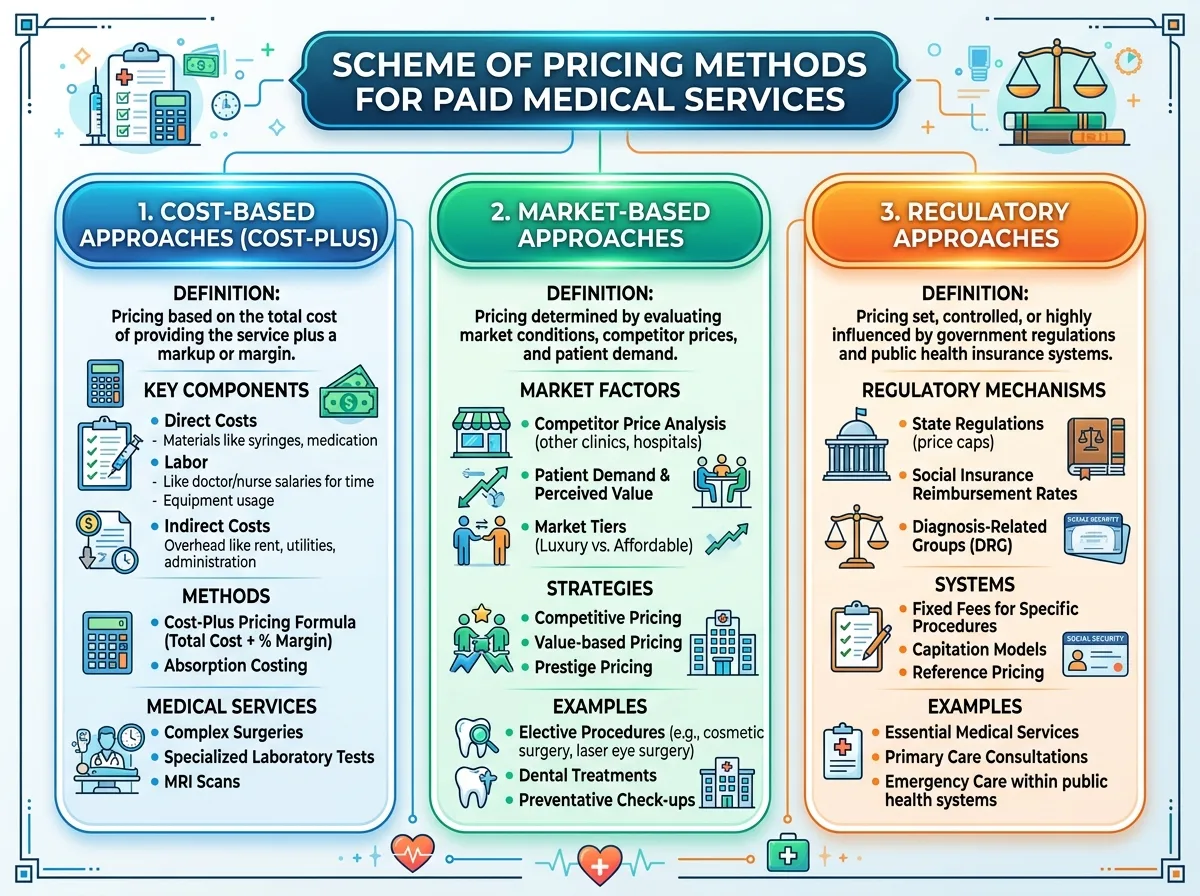
Цена формируется как сумма полной себестоимости услуги и планируемой рентабельности. Наиболее прозрачен и обоснован для государственных учреждений. Требует точного калькулирования прямых и косвенных затрат.
Цена ориентируется на конкурентов в данном сегменте и регионе. Применяется преимущественно частными клиниками. Требует регулярного мониторинга рынка и позиционирования услуги.
Цена рассчитывается на основе утверждённых нормативов затрат времени, расходных материалов и накладных расходов. Используется в бюджетных учреждениях при формировании прейскуранта.
Структура себестоимости медицинской услуги
Расчёт полной себестоимости — основа затратного ценообразования. Все затраты делятся на прямые (непосредственно относимые на конкретную услугу) и косвенные (накладные, распределяемые расчётным путём).
| Статья затрат | Вид | Типичная доля в себестоимости |
|---|---|---|
| Оплата труда медперсонала (основная) | Прямые | 30–50% |
| Страховые взносы на ФОТ | Прямые | 9–15% |
| Медикаменты и расходные материалы | Прямые | 10–25% |
| Амортизация медицинского оборудования | Смешанные | 5–12% |
| Коммунальные услуги и содержание помещений | Косвенные | 5–10% |
| Административно-управленческие расходы | Косвенные | 8–15% |
| Плановая рентабельность | Надбавка | 10–30% |
* Диапазоны ориентировочны и варьируются в зависимости от профиля медицинской организации и региона.
Порядок формирования прейскуранта цен
Прейскурант — официальный документ медицинской организации, содержащий перечень оказываемых платных услуг с указанием их цен. Он утверждается руководителем, является публичной офертой и должен быть доступен пациентам до заключения договора.
Инвентаризация услуг
Составьте полный перечень услуг с кодами по Номенклатуре медицинских услуг (Приказ Минздрава № 804н). Каждой позиции присваивается уникальный код — это обязательно для правильного учёта и отчётности.
Калькуляция себестоимости
Для каждой услуги рассчитайте прямые затраты: нормо-часы персонала, расход материалов, использование оборудования. Затем распределите косвенные расходы выбранным методом (пропорционально ФОТ, площади или времени).
Анализ рынка и конкурентов
Проведите мониторинг цен аналогичных организаций в вашем регионе. Скорректируйте цены с учётом позиционирования: «эконом», «стандарт» или «премиум».
Утверждение и публикация
Прейскурант утверждается приказом руководителя. Он должен быть размещён на сайте организации, в регистратуре и в местах ожидания пациентов. Изменение цен оформляется новым приказом с указанием даты введения в действие.
Бухгалтерский и налоговый учёт платных медицинских услуг

Организация учёта платных услуг зависит от организационно-правовой формы медицинской организации. Государственные (бюджетные, автономные, казённые) учреждения ведут учёт по правилам бюджетного учёта, частные — по общим нормам бухгалтерского учёта (ПБУ, ФСБУ).
Государственные учреждения (бюджетные и автономные)
- ▸ Учёт ведётся по КОСГУ и КФО (источник финансирования — КФО 2 «Приносящая доход деятельность»)
- ▸ Доходы от платных услуг отражаются по счёту 2 205 31 000
- ▸ Расходы формируют себестоимость по счёту 2 109 ХХ 000
- ▸ Обязательно открытие отдельного лицевого счёта для средств от ПМУ
- ▸ Налог на прибыль — по ставке 0% при соответствии условиям ст. 284.1 НК РФ
Частные медицинские организации
- ▸ Учёт по стандартным планам счетов: выручка — Дт 62 / Кт 90.1
- ▸ Себестоимость услуг — счета 20, 23, 25, 26 с закрытием на 90.2
- ▸ НДС: медицинские услуги освобождены по пп. 2 п. 2 ст. 149 НК РФ (кроме косметологии и санаторно-курортных)
- ▸ Налог на прибыль — ставка 0% при наличии лицензии и доле медицинских доходов ≥ 90%
- ▸ Возможно применение УСН при соблюдении лимитов доходов
Документальное оформление
Каждая оказанная платная медицинская услуга должна быть надлежащим образом задокументирована. Это требование предъявляется как с медицинской, так и с финансово-учётной точки зрения.
Медицинские документы
- • Договор с пациентом (обязателен по ПП № 1006)
- • Информированное добровольное согласие
- • Медицинская карта с записями об оказании услуги
- • Направления и заключения специалистов
Финансовые документы
- • Кассовый чек (онлайн-касса обязательна с 2019 г.)
- • Акт выполненных работ (при безналичной оплате)
- • Счёт на оплату для юридических лиц
- • Справка об оплате для налогового вычета (ф. 2-НДФЛ)
Часто задаваемые вопросы
Да, государственные (бюджетные и автономные) учреждения вправе оказывать платные медицинские услуги, если это предусмотрено их уставом. При этом они обязаны обеспечить раздельный учёт средств от платной деятельности и средств ОМС/бюджетного финансирования. Платные услуги не должны подменять гарантированный объём бесплатной помощи.
Законодательство не устанавливает обязательной периодичности пересмотра цен. На практике рекомендуется проводить актуализацию не реже одного раза в год (как правило, с начала финансового года), а также при существенном изменении затрат: росте ФОТ, увеличении стоимости расходных материалов, изменении тарифов на коммунальные услуги.
Большинство медицинских услуг освобождены от НДС на основании пп. 2 п. 2 ст. 149 НК РФ при наличии лицензии на медицинскую деятельность. Исключения: услуги косметологии (если не являются медицинскими), ветеринарные и санитарно-эпидемиологические услуги, сбор биологического материала для сторонних лабораторий. Льгота применяется независимо от налогового режима организации.
Социальный налоговый вычет на лечение предусмотрен ст. 219 НК РФ. Для его получения пациент должен запросить в медицинской организации Справку об оплате медицинских услуг для представления в налоговые органы (форма утверждена Приказом Минздрава и МНС от 25.07.2001 № 289/БГ-3-04/256). Организация обязана выдать справку по требованию пациента в течение разумного срока.
Выбор метода закрепляется в учётной политике организации. Наиболее распространены три подхода: пропорционально прямым затратам на оплату труда (подходит для трудоёмких услуг), пропорционально прямым материальным затратам (для материалоёмких) и пропорционально времени оказания услуги. Для высокотехнологичных услуг оправдан метод ABC (Activity-Based Costing), позволяющий получить наиболее точную калькуляцию.
Нужна помощь в расчёте цен и организации учёта?
Наши материалы и инструменты помогут руководителям и экономистам медицинских организаций выстроить прозрачную систему ценообразования и наладить безошибочный учёт платных услуг.
Материалы сайта носят информационно-образовательный характер и не являются официальной юридической или финансовой консультацией. При принятии управленческих решений рекомендуем обращаться к действующей нормативной базе и профильным специалистам.